La RS N.° 000048-2026/SUNAT estableció inicialmente que los sujetos obligados a emitir documentos de atribución adquirirían la calidad de emisores electrónicos del Sistema de Emisión Electrónica (SEE) a partir del 1 de noviembre de 2026. No obstante, la RS N.° 000143-2026/SUNAT postergó dicha fecha.
1. Nuevos plazos
En virtud de la modificación efectuada, la designación como emisor electrónico del SEE operará desde el 1 de abril de 2027 para aquellos sujetos que, al 31 de marzo de 2027 o a partir de dicha fecha, deban emitir documentos de atribución. En consecuencia, dichos documentos deberán emitirse electrónicamente a través del Sistema de Emisión Electrónica (SEE).
2. ¿Qué es el documento de atribución y qué cambia?
El documento de atribución (DA), regulado por la R.S. N.° 022-98/SUNAT, es el documento mediante el cual el operador de un contrato de colaboración empresarial sin contabilidad independiente atribuye a los demás partícipes el porcentaje que les corresponde de gasto, costo o crédito fiscal. Con la nueva norma, el DA pasa a emitirse como DOAE (documento de atribución electrónico), a través del SEE, en formato XML.
3. ¿Quiénes deben emitirlo y desde cuándo?
- Quedan designados como emisores electrónicos los sujetos que deban emitir un documento de atribución, desde el 1 de abril de 2027 (si ya debían emitirlo al 31 de marzo de 2027 o si deben hacerlo a partir de esa fecha).
- La norma entra en vigor el 1 de enero de 2027. De su lectura se desprende que, entre el 1 de enero y el 31 de marzo de 2027, el contribuyente puede adquirir la calidad de emisor electrónico de manera voluntaria, con la emisión de su primer DOAE.
4. ¿Cómo se emite? Dos vías
Ambas exigen registrar previamente, en SUNAT Operaciones en Línea (clave SOL), al menos un certificado digital vigente; en el caso del SEE-OSE, además, el OSE contratado.
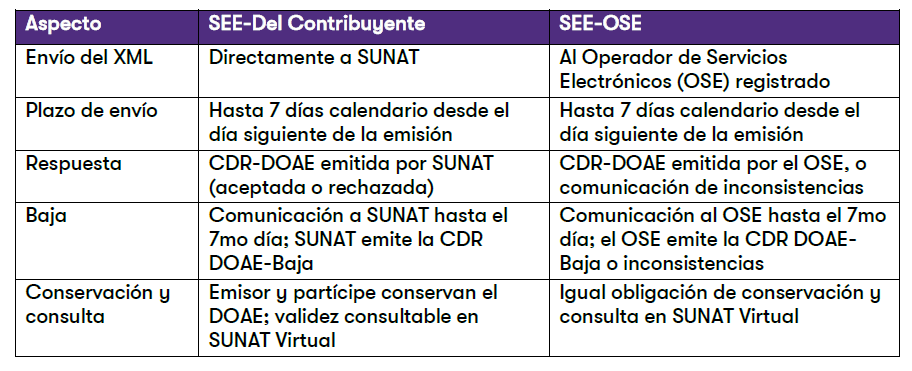
5. Reglas clave del DOAE
- Formato: XML estándar. Puede entregarse además una representación impresa.
Plazo de 7 días: lo remitido fuera del plazo no tiene la calidad de DOAE, aunque haya sido entregado al partícipe. - CDR: la constancia con estado “aceptada” confirma que el documento cumplió las condiciones de emisión (RUC activo, afectación a renta de tercera categoría, numeración no utilizada y formato digital válido). Si es “rechazada” o hay inconsistencias, el DOAE no se considera emitido.
- Baja: puede darse de baja la numeración de documentos no entregados, incluso con CDR aceptada, hasta el 7mo día calendario; una comunicación puede incluir varios documentos generados el mismo día.
- Acceso del partícipe: el emisor debe implementar un mecanismo de autenticación web para que el partícipe lea, descargue e imprima el DOAE por un año desde su emisión.
- Beneficio para los partícipes: pueden consultar la validez y los datos del DOAE en SUNAT Virtual, lo que reduce el riesgo de sustentar crédito fiscal, gasto o costo con documentos no válidos.
6. Excepción: imposibilidad de emitir en el SEE
Si, por causas no imputables al emisor, no es posible generar el DOAE, puede emitirse el documento de atribución sin usar el SEE (conforme a la R.S. N.° 022-98/SUNAT), pero el emisor debe presentar a SUNAT una declaración jurada informativa el mismo día de la emisión o, a más tardar, hasta el séptimo día calendario siguiente.
7. Impacto y acciones recomendadas
Se verán más afectados los operadores y partícipes de proyectos desarrollados mediante consorcios o joint ventures, frecuentes en construcción e inmobiliarias, minería e hidrocarburos e infraestructura.
Recomendamos:
- Identificar los contratos de colaboración en los que la empresa actúa como operador o partícipe.
- Definir la vía de emisión (SEE-Del Contribuyente u OSE), registrar el certificado digital y adecuar los sistemas al formato XML.
- Establecer un control para enviar cada DOAE dentro de los 7 días y gestionar bajas, rechazos e inconsistencias.
- Habilitar el acceso web de los partícipes y capacitar al personal; aprovechar el periodo de enero a marzo de 2027 para pruebas.
- Revisar los períodos pendientes emitidos bajo el esquema físico, para evitar reparos al crédito fiscal, gasto o costo de los partícipes y contingencias por incumplimiento.
la emisión electrónica obligatoria del
Documento de Atribución (DOAE)